За 17 лет разговор об исламских финансах в Казахстане заметно изменился. Если раньше основной темой было создание правовой базы и появление первых исламских институтов, то сегодня вопрос стоит иначе: почему при уже созданной правовой базе, развивающейся инфраструктуре и наличии интереса со стороны инвесторов рынок по-прежнему остается небольшим.
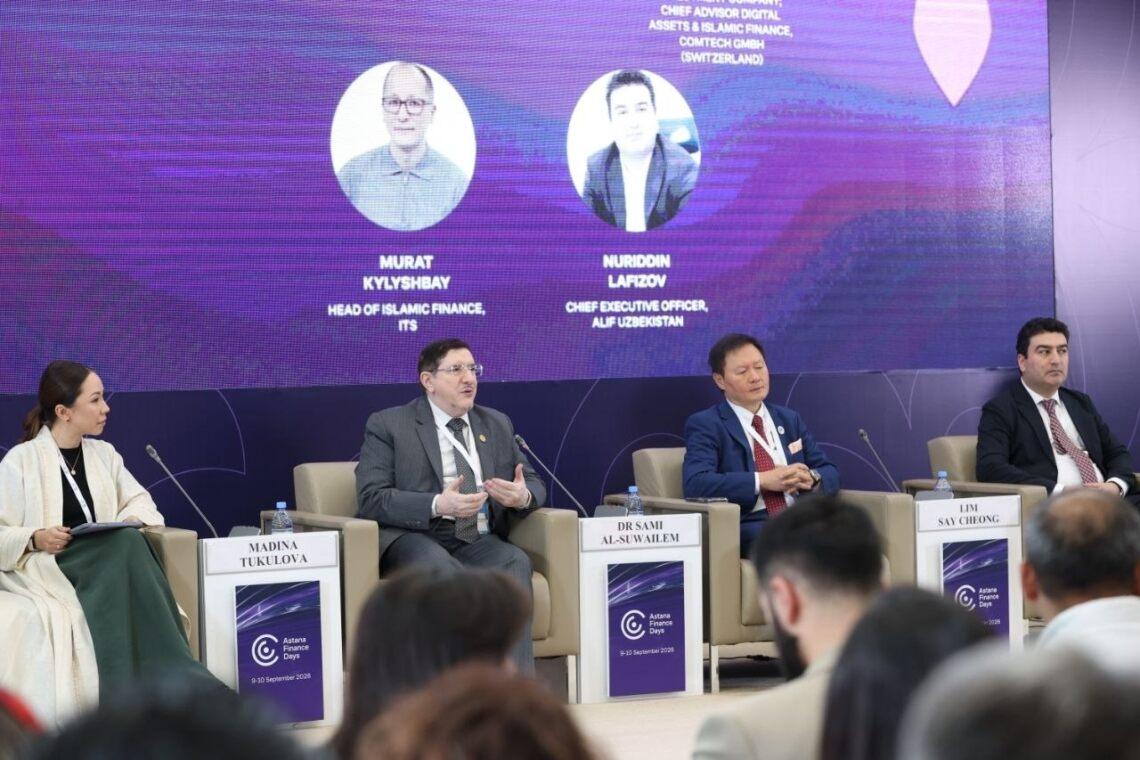
Именно этот вопрос оказался в центре дискуссии сессии «Где капитал встречается с шариатом: исламские финансы и инвестиционные возможности в Казахстане» на Astana Finance Days 2026.
По выступлениям участников было видно, что единой причины медленного развития рынка нет. Причем оценки заметно различались.
Мурат Кылышбай говорил о начале новой главы и связывал ее прежде всего с изменениями в банковском законодательстве и появлением возможности для традиционных банков открывать исламские окна. Для рынка это может расширить каналы распространения исламских продуктов: они смогут предлагаться не только специализированными институтами, но и традиционными банками.
Но сама по себе возможность открыть исламское окно еще не создает рынок. Это стало особенно заметно из выступления Сами Аль-Сувайлема исполняющего обязанности генерального директора Института Исламского Банка Развития. Он фактически сместил разговор от исламского банкинга к более широкому вопросу — через какие инструменты Казахстан сможет привлекать капитал. В его выступлении акцент был сделан на сукук, рынке капитала, венчурном финансировании и поддержке МСБ. И здесь обнаруживается одна из главных проблем: исламские финансы пока слишком часто воспринимаются как отдельный банковский сегмент, хотя для экономики их значение может быть гораздо шире.
Опыт Alif Uzbekistan, представленный Нуриддином Лафизовым (Генерального директора компании «Alif Uzbekistan»), добавил к этому разговору то, чего обычно не хватает в обсуждении исламских финансов, – взгляд самого бизнеса на инвестора. Из его рассказа следует довольно простой вывод: исламская структура сделки не является главным аргументом для международного капитала. Инвестор сначала должен понять рынок, страну и компанию, оценить риски и только затем обсуждать, будет ли финансирование построено через мудараба, мурабаха или другой инструмент. Это важная поправка к представлению о том, что развитие исламских финансов автоматически приведет к притоку исламского капитала.
На этом фоне наиболее критично прозвучала оценка Лим Сэй Чонга, генерального директора Saudi Venture Capital Investment. Он напомнил, что лично наблюдает за развитием этого направления в Казахстане еще с 2009 года, когда обсуждалось создание первого исламского банка. Спустя много лет, по его словам, результат оказался гораздо скромнее первоначальных ожиданий. При этом он указал не столько на отсутствие интереса, сколько на фундаментальные проблемы рынка — прежде всего ликвидность и слабую связанность стран Центральной Азии.
Для исламского финансового сектора это принципиальный вопрос: банки должны иметь возможность размещать свободные средства и получать финансирование при их нехватке. Без таких инструментов финансовая система остается ограниченной даже при наличии банков, клиентов и соответствующих норм.
Именно поэтому разговор о регулировании, хотя и остается актуальным, уже не объясняет всей картины. Казахстан получил возможность расширить рынок через исламские окна, развивает инфраструктуру МФЦА и AIX, обсуждает сукук и новые цифровые инструменты. Но практика последних лет показывает, что между созданием условий и появлением устойчивого рынка существует дистанция.
При этом дискуссия не сводилась к критике. Участники видят направления, в которых Казахстан действительно может двигаться быстрее. Помимо исламских окон и рынка сукук, речь идет о финансировании малого и среднего бизнеса, цифровом банкинге, токенизации и других инструментах, которые могут вывести исламские финансы за пределы традиционной модели банка. Для Казахстана это особенно актуально, поскольку здесь речь идет не только о привлечении капитала в финансовый сектор, но и о доступе к финансированию компаний реального сектора.
В этом смысле 17-летний путь исламских финансов в Казахстане подошел к этапу, когда созданные правила и инфраструктура должны быть проверены практикой. Если новые возможности приведут к появлению исламских окон, расширению рынка капитала, регулярному использованию сукук и финансированию реального бизнеса, нынешний этап действительно может стать новой главой.
Если же изменения останутся преимущественно на уровне регулирования, рынок может вновь столкнуться с той же проблемой, о которой говорили участники сессии: интерес есть, но между интересом и реальной сделкой по-прежнему остается слишком большое расстояние.