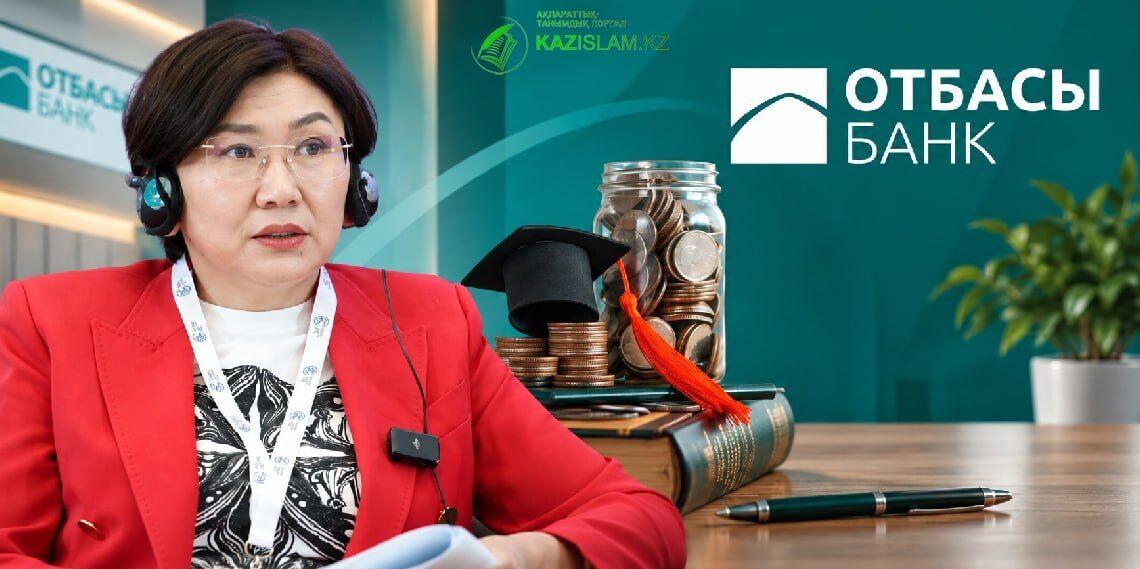
Отбасы банк готовится открыть исламское окно внутри действующей системы жилищных сбережений.
Для банка это возможность сделать накопительную жилищную модель доступной и для тех граждан, которые по своим убеждениям ранее не пользовались подобными ипотечными инструментами. О том, какую подготовительную работу уже провел банк, каким будет основной продукт и какие вопросы предстоит решить до запуска, рассказала председатель правления Отбасы банка Ляззат Ибрагимова на сессии «Исламские банковские окна на практике: создание инфраструктуры для устойчивого роста» в рамках международного форума «Astana Finance Days 2026».
Почему банку нужно исламское окно
Отбасы банк работает в системе жилищных сбережений уже 23 года. Сегодня она охватывает около 37% экономически активного населения, а число вкладчиков составляет порядка 4 млн человек.
Основной принцип системы заключается в том, что клиент сначала накапливает средства, а затем при выполнении установленных условий получает возможность оформить жилищный заем. При этом вознаграждение по депозиту составляет 2%, тогда как классические банки предлагают по депозитам 16–18%. Основная выгода для клиента в системе Отбасы банка возникает на этапе кредитования: при выполнении условий, в том числе по сроку накопления и оценочному показателю, жилищный заем предоставляется по ставке 5% годовых.
Для банка исламское окно прежде всего связано с вопросом доступности. Есть граждане, которые сознательно не используют существующие накопительные ипотечные инструменты по своим убеждениям. Исламское окно позволит открыть для них возможность участвовать в системе жилищных сбережений, сохранив ее основную логику.
При этом продукты будут доступны не только этой категории клиентов, а всем гражданам, которые увидят в них преимущества.

Подготовка к запуску
Правовая основа для создания исламского окна была сформирована после внесения соответствующих поправок. В банке отмечают, что интерес к такому инструменту есть не только со стороны потенциальных клиентов. Значительный спрос на исламские модели финансирования проявляют и представители строительного рынка.
Банк активно обсуждал этот вопрос с общественностью и участниками рынка. В частности, интерес к возможностям исламского финансирования выражала Ассоциация застройщиков и строительных компаний Казахстана.
К запуску банк уже подошел не с нуля: разработана стратегия исламского окна, утверждены концепции продуктов, ведется подбор специалистов. Одновременно создается необходимая инфраструктура, включая отдельный учет операций в автоматизированной системе банка.
Одним из первых практических вызовов стал кадровый вопрос. Для работы исламского окна нужны специалисты, которые не только понимают банковские процессы, но и способны работать в соответствии с принципами шариатского финансирования.
Исламский депозит и жилищная ипотека
Флагманским продуктом должен стать исламский депозит, который в дальнейшем позволит клиенту перейти к исламской ипотеке. Именно такая связка накопления и последующего финансирования рассматривается банком как основа нового направления.
Интерес к продукту уже заметен по обращениям граждан, в том числе через социальные сети. Люди спрашивают, когда начнется работа исламского окна, какие продукты будут доступны и на каких условиях.
Однако окончательные параметры банк пока не объявляет. Сначала продукты должны пройти одобрение Совета по шариатскому финансированию, и только после этого будут определены и озвучены их условия.
При разработке модели банк также изучает международный опыт. В частности, в Турции уже действует отрасль беспроцентного жилищного финансирования, основанная на сочетании накоплений и исламских принципов. Для Отбасы банка этот опыт важен как практический пример того, что подобная модель может работать в жилищном секторе.
При этом казахстанский проект имеет свою специфику: классический жилищный сберегательный банк впервые создает исламское окно внутри уже действующей системы жилищных сбережений. Поэтому за реализацией этой модели будут внимательно следить не только внутри страны.
Главные вызовы
Одним из ключевых вопросов остается создание системы шариатского управления практически с нуля. Сейчас банк совместно с участниками рынка и МФЦА рассматривает кандидатуры и формирует Совет по шариатскому финансированию, который должен обеспечить соответствие продуктов необходимым принципам.
Второй серьезный вопрос связан с финансированием и ликвидностью. При развитии исламского окна необходимо выстроить отдельную систему управления ресурсами, определить операционную модель и обеспечить соответствующее управление ликвидностью. От этого будет зависеть и то, какие преимущества смогут получить вкладчики.
«Надеюсь, что опыт коллег с международной практикой поможет нам найти ответы на эти вопросы», — отметила Ляззат Ибрагимова.
Материал подготовлен на основе выступления председателя правления Отбасы банка Ляззат Ибрагимовой на сессии «Исламские банковские окна на практике: создание инфраструктуры для устойчивого роста» в рамках Astana Finance Days.